Guía de facturación electrónica
Factura electrónica SUNAT: guía completa 2026
La factura electrónica es el comprobante que se emite a clientes con RUC y que les permite sustentar gasto y usar el crédito fiscal del IGV. Aprende sus requisitos, plazos y cómo emitirla correctamente.
¿Qué es la factura electrónica?
La factura electrónica es un comprobante de pago emitido en formato digital (XML firmado) que tiene la misma validez que una factura física. Se emite a clientes que tienen RUC y la necesitan para sustentar costo o gasto para el Impuesto a la Renta y usar el crédito fiscal del IGV.
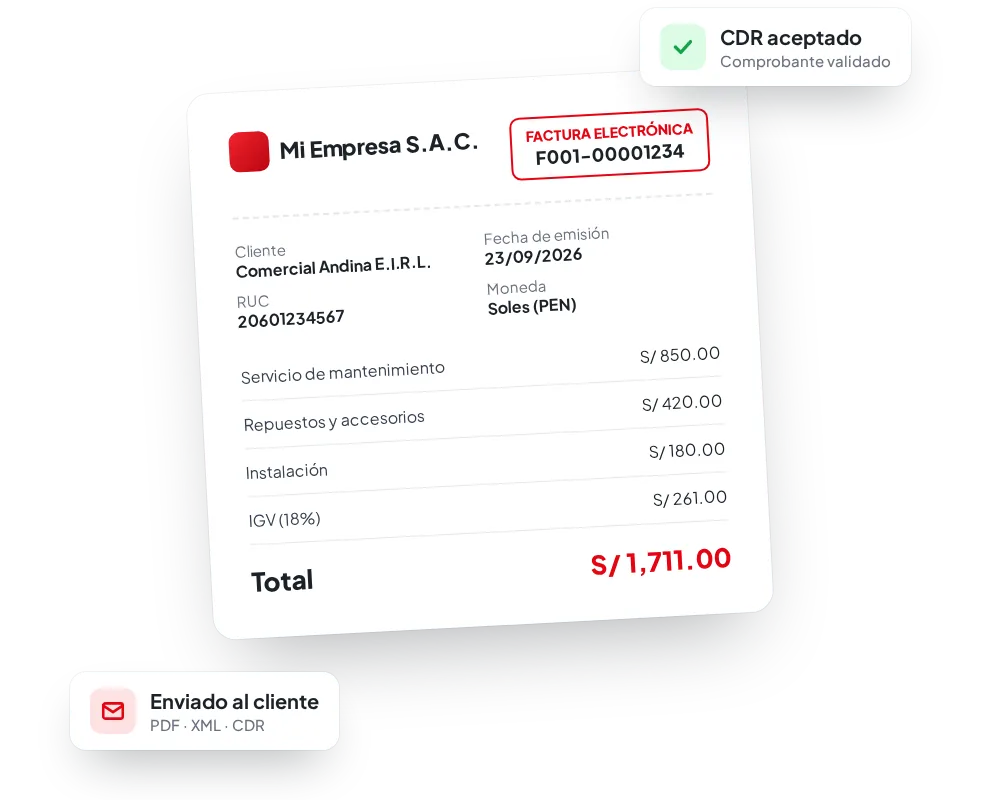
Cada factura se envía para su validación y, si es correcta, se obtiene la constancia de recepción (CDR) con estado aceptado. Solo las facturas aceptadas son comprobantes válidos.
Si tu cliente es un consumidor final sin RUC, corresponde emitir una boleta de venta electrónica.
¿Quiénes deben emitir facturas electrónicas?
- La gran mayoría de contribuyentes del Régimen General, Régimen MYPE Tributario y Régimen Especial ya fueron designados como emisores electrónicos.
- Desde el 1 de junio de 2026 (R.S. N.° 000075-2026/SUNAT), quienes se inscriben en el RUC en esos regímenes son emisores electrónicos desde su inscripción.
- Los contribuyentes del Nuevo RUS no pueden emitir facturas; solo boletas y tickets.
Requisitos de la factura electrónica
| Dato | Detalle |
|---|---|
| Emisor | RUC, razón social y domicilio fiscal o establecimiento |
| Serie y número | Serie de 4 caracteres que empieza con F (ej. F001) y número correlativo |
| Fecha de emisión | Fecha en que se emite el comprobante |
| Cliente | RUC y razón social del adquirente |
| Detalle | Descripción, cantidad, unidad de medida, valor unitario y tipo de afectación del IGV de cada ítem |
| Totales | Valor de venta, IGV, otros tributos e importe total |
| Moneda | Soles, dólares u otra moneda |
| Forma de pago | Contado o crédito; si es al crédito, el monto pendiente, las cuotas y sus fechas de vencimiento |
| Leyendas | Por ejemplo, “Operación sujeta al SPOT” si aplica detracción |
Plazo de envío a SUNAT
La factura electrónica y sus notas vinculadas deben enviarse en un plazo máximo de 3 días calendario, contados desde el día siguiente a su emisión. Si se envía fuera de plazo, pierde su calidad de comprobante electrónico, aunque ya la hayas entregado al cliente.
Un buen sistema de facturación envía la factura en el mismo momento en que la emites y te muestra su estado (aceptada, observada o rechazada), para que nunca se te pase el plazo.
Factura al contado y al crédito
Toda factura debe indicar si la venta es al contado o al crédito. En las ventas al crédito se consigna el monto neto pendiente de pago y el detalle de cada cuota con su fecha de vencimiento. Si luego cambian las condiciones, se corrigen con una nota de crédito tipo 13.
Si el pago está sujeto a detracción o retención, el monto neto pendiente de pago no las incluye. Calcula ambos importes con nuestras calculadoras de detracciones y retenciones.
¿Cómo anular o corregir una factura?
| Situación | Qué hacer |
|---|---|
| La factura fue rechazada | No tiene validez. Corrige el error y emite una nueva factura con otro número. Revisa los códigos de error SUNAT. |
| Aceptada y no entregada al cliente | Puede anularse con una comunicación de baja dentro del plazo. |
| Aceptada y entregada al cliente | Se corrige o anula con una nota de crédito. |
| Hay que aumentar el importe | Se emite una nota de débito. |
¿Cómo emitir una factura electrónica?
- Elige tu sistema de emisión: el portal de SUNAT (SEE-SOL) o un sistema de facturación electrónica.
- Busca al cliente por su RUC para cargar su razón social y dirección.
- Agrega los productos o servicios con su cantidad, precio y afectación al IGV.
- Indica la forma de pago (contado o crédito) y las leyendas que correspondan.
- Emite: el sistema firma el XML, lo envía para su validación y recibe el CDR.
- Entrega al cliente el PDF y el XML por correo o WhatsApp.
Factura sin límites y sin errores
Con Facturación Perú emites facturas electrónicas ilimitadas, con validación de RUC y envío automático. Planes desde S/ 39 al mes.
Resumen: Factura electrónica
En esta guía reunimos lo esencial sobre la factura electrónica según la normativa de SUNAT vigente en 2026.
Si tu caso sobre la factura electrónica tiene particularidades, revisa las fuentes oficiales citadas y consulta con tu contador.
Guarda esta guía sobre la factura electrónica para consultarla cada vez que la necesites.
Fuentes oficiales: Comprobantes de Pago Electrónicos – SUNAT · Portal oficial de SUNAT.
Preguntas frecuentes
Dudas sobre la factura electrónica
Respuestas rápidas a las consultas más comunes.
¿Necesitas ayuda para facturar?
Te asesoramos para emitir tus comprobantes electrónicos sin errores.
¿Qué es una factura electrónica?
Es un comprobante de pago digital (XML firmado) con la misma validez que una factura física. Se emite a clientes con RUC y les permite sustentar gasto y usar el crédito fiscal del IGV.
¿Cuál es el plazo para enviar una factura electrónica?
Hasta 3 días calendario contados desde el día siguiente a su emisión. Fuera de ese plazo pierde su calidad de comprobante electrónico.
¿Puedo emitir factura a un cliente con DNI?
Como regla general no: la factura requiere el RUC del cliente. A consumidores finales se les emite boleta de venta, salvo casos especiales como ciertas exportaciones.
¿Cómo anulo una factura electrónica?
Si no fue entregada al cliente, con una comunicación de baja dentro del plazo. Si ya fue entregada, con una nota de crédito tipo 01 (anulación de la operación).
¿Qué pasa si SUNAT rechaza mi factura?
La factura rechazada no tiene validez y su número ya se considera utilizado. Debes corregir el error y emitir una nueva factura con otro número.
¿Los del Nuevo RUS pueden emitir facturas?
No. En el Nuevo RUS solo se pueden emitir boletas de venta y tickets. Emitir facturas es causal de exclusión del régimen.
Sigue aprendiendo
Guías y herramientas relacionadas